Domain logistik-praxisseminar.de kaufen?
Wir ziehen mit dem Projekt
logistik-praxisseminar.de um.
Sind Sie am Kauf der Domain
logistik-praxisseminar.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain logistik-praxisseminar.de kaufen?
Was ist eine Stichtagsinventur?
Eine Stichtagsinventur ist eine Bestandsaufnahme von Waren oder Vermögensgegenständen zu einem bestimmten Zeitpunkt, dem Stichtag. Dabei werden alle vorhandenen Bestände erfasst und dokumentiert. Die Stichtagsinventur dient der Ermittlung des genauen Bestands und der Bewertung der Vermögensgegenstände zum Bilanzstichtag. **
Was versteht man unter Stichtagsinventur?
Was versteht man unter Stichtagsinventur? Die Stichtagsinventur ist eine Inventur, die zu einem bestimmten Stichtag durchgeführt wird, um den Bestand an Vermögensgegenständen und Verbindlichkeiten eines Unternehmens festzustellen. Dabei werden alle Bestände an Materialien, Waren und anderen Vermögensgegenständen erfasst und bewertet. Die Stichtagsinventur dient dazu, einen genauen Überblick über die Vermögenslage eines Unternehmens zu erhalten und die Bilanzierung zum Stichtag korrekt durchführen zu können. Sie ist gesetzlich vorgeschrieben und dient der Sicherstellung der Ordnungsmäßigkeit der Buchführung. **

Ähnliche Suchbegriffe für Stichtagsinventur
Top-Angebote
Produkte zum Begriff Stichtagsinventur:
-
Jockel, Otto: LogistikLogistik , ¿Leicht verständlich und anschaulich dargestellt bietet dieses Kompakt-Training einen schnellen Einstieg in Theorie und Praxis der modernen Logistik. Neben grundlegenden Ansätzen, Vorgehensweisen und Instrumenten werden alle wichtigen Bereichslogistiken (Beschaffungs-, Lager-, Produktions- und Marketinglogistik) umfassend behandelt. Zahlreiche Beispiele verdeutlichen die Umsetzung der Theorie in die Praxis. 50 exakt abgestimmte Übungen mit Lösungen ermöglichen eine gezielte Wissenskontrolle. Schnell und zuverlässig verschaffen Sie sich so eine fundierte Basis für ein erfolgreiches Studium oder eine erfolgreiche Weiterbildung. Inhaltsverzeichnis: ¿A. Grundlagen 1. Gegenstand der Logistik 2. Entwicklung der Logistik 3. Hauptbereiche der Logistik 4. Logistikkonzeption 5. Logistik in der Unternehmensorganisation 6. Logistikziele 7. Digitalisierung der Logistik 8. Logistikplanung 9. Logistik-Controlling 10. Logistik und Risikomanagement B. Logistik-Intrumente 1. Methoden und Verfahren der Logistik (Logistische Software) 2. Objekte und Hilfsmittel der Logistik (Logistische Hardware) C. Beschaffungslogistik 1. Beschaffungsstrategien 2. Gestaltung der Beschaffungslogistik D. Lagerlogistik 1. Einführende Überlegungen 2. Lagerstrategien 3. Lagerfunktionen 4. Lagerarten 5. Lagerstandorte 6. Lagerbewegungen 7. Lagerverwaltung und Lagersteuerung 8. Technische Lagersysteme E. Produktionslogistik 1. Produktionsstrategien 2. Logistische Grundlagen 3. Hauptaufgabe der Produktionslogistik F. Marketinglogistik 1. Marketingstrategien 2. Überblick über die Inhalte der Marketinglogistik 3. Logistikrelevante Marketingentscheidungen 4. Auftragsabwicklung 5. Warenausgang 6. Warentransport 7. Ersatzteillogistik 8. Entsorgungslogistik Übungsteil (Aufgaben und Fälle) Lösungen MiniLex Literaturverzeichnis Stichwortverzeichnis , Bremsbacken > Bremsen & Bremsenteile , Auflage: 8., aktualisierte Auflage. Online-Version inklusive., Erscheinungsjahr: 20250530, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Kompakt-Training Praktische Betriebswirtschaft##, Autoren: Jockel, Otto, Edition: NED, Auflage: 25008, Auflage/Ausgabe: 8., aktualisierte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 340, Keyword: Kiehl; Lagernzeption; Logistikziele; Logistik-Controlling; Logistik-Instrumente; Logistik-Planung; Marketinglogistik; Produktionslogistik; Risikomanagement; Ausbildung; Logistik; Logistikplanung, Fachschema: Betrieb / Leitung, Planung, Marketing~Logistikmanagement~Management / Logistikmanagement~Business / Management~Management, Fachkategorie: Betriebswirtschaft und Management: Lehrbücher, Handbücher, Warengruppe: HC/Wirtschaft/Management, Sender’s product category: BUNDLE, Blätteranzahl: 340 Blätter, Länge: 230, Breite: 160, Höhe: 19, Gewicht: 524, Produktform: Kartoniert,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
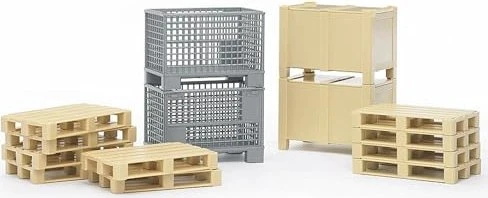
Zubehör: Logistik-Set'das Logistik-set Besteht Aus Zwei Gitterboxen, Zwei Kisten Mit Deckel Und Zehn Euro-paletten. Das Set Bildet Eine Optimale Ergänzung Zu Den Transport & Logistik-fahrzeugen Z.b. Container-lkw Der Profi-serie. So Kann Mit Dem Logistik-set, Den...15,99 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter


-
Was ist eine zeitnahe Stichtagsinventur?
Was ist eine zeitnahe Stichtagsinventur? Eine zeitnahe Stichtagsinventur ist eine Inventur, die nahe am Bilanzstichtag durchgeführt wird, um sicherzustellen, dass die Bestände zum Zeitpunkt der Bilanzerstellung korrekt erfasst werden. Durch die zeitnahe Durchführung der Inventur wird vermieden, dass sich die Bestände zwischen dem Inventurzeitpunkt und dem Bilanzstichtag verändern. Dies hilft, eine genauere Darstellung des Vermögens und der Verbindlichkeiten eines Unternehmens in der Bilanz zu gewährleisten. Eine zeitnahe Stichtagsinventur ist besonders wichtig, um eine genaue Bewertung der Bestände und eine korrekte Ermittlung des Unternehmensgewinns sicherzustellen. **
-
Was versteht man unter einer Stichtagsinventur?
Was versteht man unter einer Stichtagsinventur? **
-
Wann muss eine Stichtagsinventur durchgeführt werden?
Wann muss eine Stichtagsinventur durchgeführt werden? **
-
Welche Güter müssen stets in einer Stichtagsinventur erfasst werden?
Welche Güter müssen stets in einer Stichtagsinventur erfasst werden? In einer Stichtagsinventur müssen alle physischen Bestände an Waren und Materialien erfasst werden, die zum Zeitpunkt des Stichtags im Unternehmen vorhanden sind. Dazu gehören Rohstoffe, Halbfertigprodukte, Fertigprodukte, Verpackungsmaterialien und Handelswaren. Auch Betriebs- und Geschäftsausstattung wie Maschinen, Werkzeuge, Büromaterialien und Möbel müssen erfasst werden. Darüber hinaus sollten auch alle finanziellen Vermögenswerte wie Bargeld, Bankguthaben und Forderungen erfasst werden. **

Was ist die Bedeutung von Stichtagsinventur und permanenter Inventur?
Die Stichtagsinventur ist eine Inventur, die zu einem festgelegten Zeitpunkt durchgeführt wird, in der Regel zum Ende eines Geschäftsjahres. Dabei werden alle Bestände und Vermögensgegenstände erfasst. Die permanente Inventur hingegen erfolgt kontinuierlich im Laufe des Geschäftsjahres. Dabei werden regelmäßig Bestände erfasst und dokumentiert. Dies ermöglicht eine laufende Kontrolle und Überwachung der Bestände und erleichtert die Erstellung von Zwischenbilanzen. **
Was ist der Unterschied zwischen einer Stichtagsinventur und einer permanenten Inventur?
Bei einer Stichtagsinventur wird der Bestand zu einem bestimmten Zeitpunkt erfasst, während bei einer permanenten Inventur der Bestand kontinuierlich überwacht und aktualisiert wird. Bei einer Stichtagsinventur wird der Betrieb oft für die Inventur geschlossen, während bei einer permanenten Inventur der Betrieb normal weiterläuft. Eine permanente Inventur ermöglicht eine genauere und aktuellere Bestandserfassung, während eine Stichtagsinventur weniger aufwändig ist. **
Top-Angebote
Produkte zum Begriff Stichtagsinventur:
-
Implementierungsmanagement in der Logistik am Beispiel der Optimierung logistischer Prozesse in einem Industrieunternehmen in Malaysia, TaschenbuchImplementierungsmanagement In Der Logistik Am Beispiel Der Optimierung Logistischer Prozesse In Einem Industrieunternehmen In Malaysia, Taschenbuch Von Bernd Dittrich, Grin, 978-3-8386-2429-7, Seitenanzahl: 12038,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jockel, Otto: LogistikLogistik , ¿Leicht verständlich und anschaulich dargestellt bietet dieses Kompakt-Training einen schnellen Einstieg in Theorie und Praxis der modernen Logistik. Neben grundlegenden Ansätzen, Vorgehensweisen und Instrumenten werden alle wichtigen Bereichslogistiken (Beschaffungs-, Lager-, Produktions- und Marketinglogistik) umfassend behandelt. Zahlreiche Beispiele verdeutlichen die Umsetzung der Theorie in die Praxis. 50 exakt abgestimmte Übungen mit Lösungen ermöglichen eine gezielte Wissenskontrolle. Schnell und zuverlässig verschaffen Sie sich so eine fundierte Basis für ein erfolgreiches Studium oder eine erfolgreiche Weiterbildung. Inhaltsverzeichnis: ¿A. Grundlagen 1. Gegenstand der Logistik 2. Entwicklung der Logistik 3. Hauptbereiche der Logistik 4. Logistikkonzeption 5. Logistik in der Unternehmensorganisation 6. Logistikziele 7. Digitalisierung der Logistik 8. Logistikplanung 9. Logistik-Controlling 10. Logistik und Risikomanagement B. Logistik-Intrumente 1. Methoden und Verfahren der Logistik (Logistische Software) 2. Objekte und Hilfsmittel der Logistik (Logistische Hardware) C. Beschaffungslogistik 1. Beschaffungsstrategien 2. Gestaltung der Beschaffungslogistik D. Lagerlogistik 1. Einführende Überlegungen 2. Lagerstrategien 3. Lagerfunktionen 4. Lagerarten 5. Lagerstandorte 6. Lagerbewegungen 7. Lagerverwaltung und Lagersteuerung 8. Technische Lagersysteme E. Produktionslogistik 1. Produktionsstrategien 2. Logistische Grundlagen 3. Hauptaufgabe der Produktionslogistik F. Marketinglogistik 1. Marketingstrategien 2. Überblick über die Inhalte der Marketinglogistik 3. Logistikrelevante Marketingentscheidungen 4. Auftragsabwicklung 5. Warenausgang 6. Warentransport 7. Ersatzteillogistik 8. Entsorgungslogistik Übungsteil (Aufgaben und Fälle) Lösungen MiniLex Literaturverzeichnis Stichwortverzeichnis , Bremsbacken > Bremsen & Bremsenteile , Auflage: 8., aktualisierte Auflage. Online-Version inklusive., Erscheinungsjahr: 20250530, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Kompakt-Training Praktische Betriebswirtschaft##, Autoren: Jockel, Otto, Edition: NED, Auflage: 25008, Auflage/Ausgabe: 8., aktualisierte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 340, Keyword: Kiehl; Lagernzeption; Logistikziele; Logistik-Controlling; Logistik-Instrumente; Logistik-Planung; Marketinglogistik; Produktionslogistik; Risikomanagement; Ausbildung; Logistik; Logistikplanung, Fachschema: Betrieb / Leitung, Planung, Marketing~Logistikmanagement~Management / Logistikmanagement~Business / Management~Management, Fachkategorie: Betriebswirtschaft und Management: Lehrbücher, Handbücher, Warengruppe: HC/Wirtschaft/Management, Sender’s product category: BUNDLE, Blätteranzahl: 340 Blätter, Länge: 230, Breite: 160, Höhe: 19, Gewicht: 524, Produktform: Kartoniert,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist eine Stichtagsinventur?
Eine Stichtagsinventur ist eine Bestandsaufnahme von Waren oder Vermögensgegenständen zu einem bestimmten Zeitpunkt, dem Stichtag. Dabei werden alle vorhandenen Bestände erfasst und dokumentiert. Die Stichtagsinventur dient der Ermittlung des genauen Bestands und der Bewertung der Vermögensgegenstände zum Bilanzstichtag. **
-
Was versteht man unter Stichtagsinventur?
Was versteht man unter Stichtagsinventur? Die Stichtagsinventur ist eine Inventur, die zu einem bestimmten Stichtag durchgeführt wird, um den Bestand an Vermögensgegenständen und Verbindlichkeiten eines Unternehmens festzustellen. Dabei werden alle Bestände an Materialien, Waren und anderen Vermögensgegenständen erfasst und bewertet. Die Stichtagsinventur dient dazu, einen genauen Überblick über die Vermögenslage eines Unternehmens zu erhalten und die Bilanzierung zum Stichtag korrekt durchführen zu können. Sie ist gesetzlich vorgeschrieben und dient der Sicherstellung der Ordnungsmäßigkeit der Buchführung. **
-
Was ist eine zeitnahe Stichtagsinventur?
Was ist eine zeitnahe Stichtagsinventur? Eine zeitnahe Stichtagsinventur ist eine Inventur, die nahe am Bilanzstichtag durchgeführt wird, um sicherzustellen, dass die Bestände zum Zeitpunkt der Bilanzerstellung korrekt erfasst werden. Durch die zeitnahe Durchführung der Inventur wird vermieden, dass sich die Bestände zwischen dem Inventurzeitpunkt und dem Bilanzstichtag verändern. Dies hilft, eine genauere Darstellung des Vermögens und der Verbindlichkeiten eines Unternehmens in der Bilanz zu gewährleisten. Eine zeitnahe Stichtagsinventur ist besonders wichtig, um eine genaue Bewertung der Bestände und eine korrekte Ermittlung des Unternehmensgewinns sicherzustellen. **
-
Was versteht man unter einer Stichtagsinventur?
Was versteht man unter einer Stichtagsinventur? **
Ähnliche Suchbegriffe für Stichtagsinventur
-
Zubehör: Logistik-Set'das Logistik-set Besteht Aus Zwei Gitterboxen, Zwei Kisten Mit Deckel Und Zehn Euro-paletten. Das Set Bildet Eine Optimale Ergänzung Zu Den Transport & Logistik-fahrzeugen Z.b. Container-lkw Der Profi-serie. So Kann Mit Dem Logistik-set, Den...15,99 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Effizienz in der Logistik und Strategien zur Kostensenkung, Taschenbuch von Harrii Doskach, Verlag Unser WissenEffizienz In Der Logistik Und Strategien Zur Kostensenkung, Taschenbuch Von Harrii Doskach, Verlag Unser Wissen, Seitenanzahl: 9266,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann muss eine Stichtagsinventur durchgeführt werden?
Wann muss eine Stichtagsinventur durchgeführt werden? **
-
Welche Güter müssen stets in einer Stichtagsinventur erfasst werden?
Welche Güter müssen stets in einer Stichtagsinventur erfasst werden? In einer Stichtagsinventur müssen alle physischen Bestände an Waren und Materialien erfasst werden, die zum Zeitpunkt des Stichtags im Unternehmen vorhanden sind. Dazu gehören Rohstoffe, Halbfertigprodukte, Fertigprodukte, Verpackungsmaterialien und Handelswaren. Auch Betriebs- und Geschäftsausstattung wie Maschinen, Werkzeuge, Büromaterialien und Möbel müssen erfasst werden. Darüber hinaus sollten auch alle finanziellen Vermögenswerte wie Bargeld, Bankguthaben und Forderungen erfasst werden. **
-
Was ist die Bedeutung von Stichtagsinventur und permanenter Inventur?
Die Stichtagsinventur ist eine Inventur, die zu einem festgelegten Zeitpunkt durchgeführt wird, in der Regel zum Ende eines Geschäftsjahres. Dabei werden alle Bestände und Vermögensgegenstände erfasst. Die permanente Inventur hingegen erfolgt kontinuierlich im Laufe des Geschäftsjahres. Dabei werden regelmäßig Bestände erfasst und dokumentiert. Dies ermöglicht eine laufende Kontrolle und Überwachung der Bestände und erleichtert die Erstellung von Zwischenbilanzen. **
-
Was ist der Unterschied zwischen einer Stichtagsinventur und einer permanenten Inventur?
Bei einer Stichtagsinventur wird der Bestand zu einem bestimmten Zeitpunkt erfasst, während bei einer permanenten Inventur der Bestand kontinuierlich überwacht und aktualisiert wird. Bei einer Stichtagsinventur wird der Betrieb oft für die Inventur geschlossen, während bei einer permanenten Inventur der Betrieb normal weiterläuft. Eine permanente Inventur ermöglicht eine genauere und aktuellere Bestandserfassung, während eine Stichtagsinventur weniger aufwändig ist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.